

چگونه کیفیت ارزاق سازمانی را ارزیابی کنیم؟ راهنمای انتخاب سبد مناسب کارکنان
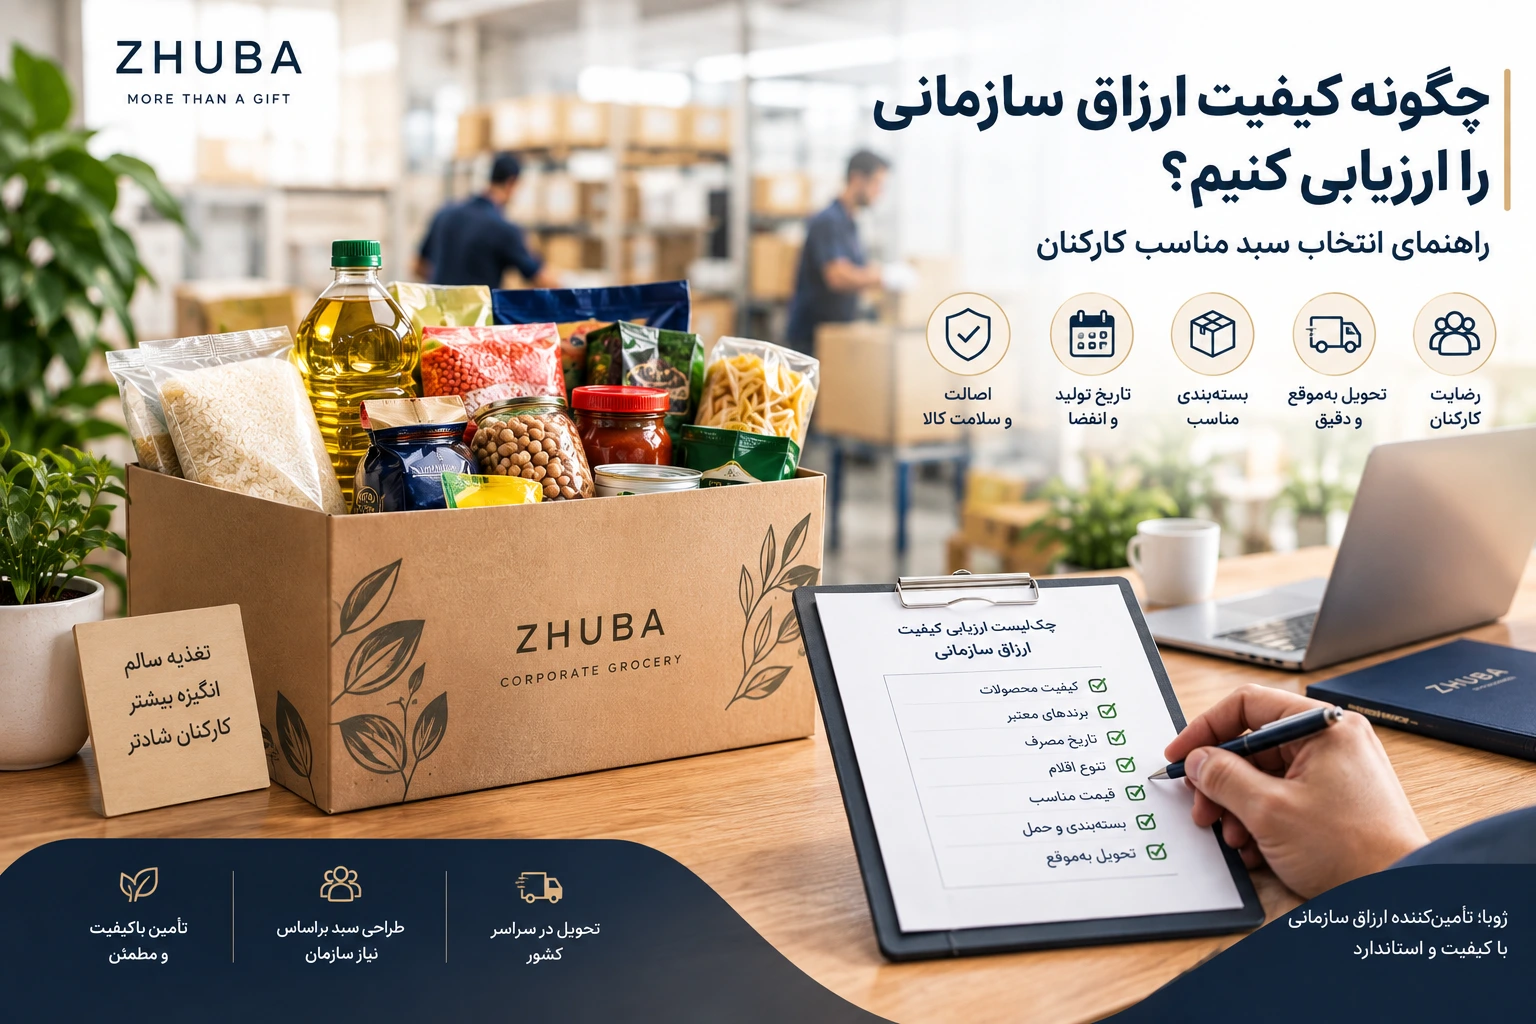
انتخاب ارزاق سازمانی فقط به پیدا کردن چند قلم کالای اساسی و خرید آنها در تعداد بالا محدود نمیشود. وقتی یک شرکت تصمیم میگیرد برای کارکنان خود سبد ارزاق تهیه کند، در واقع با یک فرآیند تأمین سازمانی روبهرو است که کیفیت محصول، اصالت کالا، تاریخ مصرف، شرایط نگهداری، تناسب اقلام، بستهبندی، قیمت و نحوه تحویل همگی در نتیجه نهایی آن تأثیر دارند.
به همین دلیل، ارزانترین سبد ارزاق الزاماً بهترین انتخاب نیست و گرانترین سبد نیز لزوماً کیفیت بالاتری ندارد.
سؤال اصلی این است:
چگونه میتوان کیفیت ارزاق سازمانی را قبل از سفارش و تحویل ارزیابی کرد؟
در این مقاله، مهمترین معیارهایی را بررسی میکنیم که مدیران منابع انسانی، واحد تدارکات و مدیران خرید میتوانند هنگام انتخاب سبد ارزاق سازمانی در نظر بگیرند.
کیفیت در ارزاق سازمانی دقیقاً به چه معناست؟
وقتی درباره کیفیت ارزاق سازمانی صحبت میکنیم، منظور فقط کیفیت خود مواد غذایی نیست.
کیفیت در یک پروژه تأمین سازمانی مجموعهای از عوامل مختلف است:
- کیفیت و اصالت محصولات
- اعتبار برندهای انتخابشده
- تاریخ تولید و انقضا
- سلامت بستهبندی
- شرایط نگهداری و حمل
- تناسب اقلام با نیاز کارکنان
- تنوع و کاربردی بودن سبد
- ثبات کیفیت در سفارشهای تعداد بالا
- دقت در آمادهسازی سفارش
- بستهبندی مناسب
- تحویل در زمان مقرر
- پاسخگویی تأمینکننده
بنابراین ممکن است یک سبد از محصولات خوبی تشکیل شده باشد، اما اگر در زمان نامناسب تحویل داده شود یا بستهبندی آن آسیب دیده باشد، تجربه نهایی کارکنان مطلوب نخواهد بود.
در زنجیره تأمین مواد غذایی نیز موضوعاتی مانند نگهداری صحیح، کنترل زمان و دما و رعایت فرآیندهای ایمنی اهمیت اساسی دارند. برای نمونه، Food Code سازمان FDA بهعنوان یک چارچوب مرجع، بر کنترل و مدیریت ایمنی مواد غذایی در مراحل نگهداری و عرضه تأکید دارد.
۱۰ معیار مهم برای ارزیابی کیفیت ارزاق سازمانی
برای اینکه انتخاب تأمینکننده صرفاً بر اساس قیمت انجام نشود، میتوان کیفیت ارزاق سازمانی را با چند معیار مشخص ارزیابی کرد.
۱. اصالت و سلامت کالا
اولین معیار، اصالت محصول است.
در سبد ارزاق سازمانی معمولاً اقلامی مانند برنج، روغن، حبوبات، ماکارونی، رب، چای، قند، شکر، کنسرو و سایر کالاهای مصرفی قرار میگیرند.
برای چنین محصولاتی باید مشخص باشد:
- محصول از چه برندی است؟
- بستهبندی سالم است؟
- اطلاعات محصول قابل بررسی است؟
- تاریخ تولید و انقضا مشخص است؟
- کالا در شرایط مناسب نگهداری شده است؟
در سفارشهای سازمانی، مسئله اصالت اهمیت بیشتری پیدا میکند؛ زیرا یک اشتباه کوچک میتواند به تعداد زیادی از کارکنان منتقل شود.
۲. تاریخ تولید و انقضای محصولات
یکی از سادهترین معیارهای کنترل کیفیت، بررسی تاریخ تولید و انقضاست.
اما در سفارشهای سازمانی، تنها «منقضی نبودن» کالا کافی نیست.
فرض کنید سازمانی یک سبد ارزاق برای مصرف چند هفته یا چند ماه کارکنان خود تهیه میکند. اگر برخی محصولات نزدیک به پایان تاریخ مصرف باشند، ارزش واقعی سبد کاهش پیدا میکند.
بنابراین بهتر است تأمینکننده درباره وضعیت تاریخ مصرف محصولات، شفافیت کافی داشته باشد.
کالای باکیفیت برای سبد سازمانی باید زمان مصرف منطقی و متناسب با نوع محصول داشته باشد.
۳. انتخاب برندهای معتبر
برند محصول یکی از معیارهای مهم در ارزیابی کیفیت سبد ارزاق است.
البته منظور از برند معتبر صرفاً انتخاب گرانترین برند موجود در بازار نیست.
هدف این است که محصول از تولیدکنندهای قابل اعتماد و دارای سابقه مناسب تهیه شود.
برای مثال، هنگام طراحی یک سبد سازمانی میتوان اقلام را بر اساس سه سطح دستهبندی کرد:
- اقتصادی
- استاندارد
- ممتاز
این دستهبندی به سازمان اجازه میدهد بدون حذف کیفیت، سبدی متناسب با بودجه خود طراحی کند.
۴. تناسب اقلام با نیاز کارکنان
یک اشتباه رایج این است که کیفیت سبد را فقط بر اساس کیفیت تکتک محصولات بسنجیم.
در حالی که ترکیب سبد نیز بخشی از کیفیت آن است.
ممکن است یک سبد شامل محصولات بسیار باکیفیتی باشد، اما بخش زیادی از اقلام آن برای کارکنان کاربرد محدودی داشته باشد.
یک سبد مناسب باید تا حد امکان با نیاز مصرفی خانوارها و کارکنان هماهنگ باشد.
به همین دلیل، قابلیت تغییر اقلام بر اساس بودجه و نیاز سازمان یکی از ویژگیهای مهم در خدمات سبد کالای سازمانی محسوب میشود.
۵. نسبت قیمت به ارزش سبد
قیمت یکی از مهمترین عوامل تصمیمگیری است، اما نباید تنها معیار انتخاب باشد.
برای ارزیابی اقتصادی یک سبد ارزاق بهتر است سؤال دیگری مطرح کنیم:
در برابر مبلغی که پرداخت میکنیم، چه ارزشی دریافت میکنیم؟
برای پاسخ به این سؤال باید موارد زیر را کنار هم قرار داد:
- تعداد اقلام
- وزن و حجم محصولات
- برند محصولات
- کیفیت کالا
- تاریخ مصرف
- بستهبندی
- هزینه آمادهسازی
- هزینه ارسال
- خدمات تأمینکننده
در خرید سازمانی، گاهی یک سبد با قیمت اولیه پایینتر، پس از محاسبه هزینههای جانبی، ارزش اقتصادی کمتری نسبت به گزینه دیگر دارد.
به همین دلیل بهتر است به جای مقایسه صرفاً قیمت، ارزش نهایی سبد مقایسه شود.
۶. ثبات کیفیت در سفارشهای تعداد بالا
یکی از تفاوتهای اصلی خرید سازمانی با خرید شخصی، تعداد بالای سفارش است.
اگر قرار باشد یک شرکت برای ۵۰۰، ۱۰۰۰ یا چند هزار نفر سبد ارزاق تهیه کند، کیفیت باید در تمام سفارشها تا حد امکان یکسان باقی بماند.
برای مثال، اگر ۹۵ درصد سفارش کیفیت مطلوبی داشته باشد اما بخشی از محصولات آسیبدیده یا متفاوت باشند، تجربه کل پروژه تحت تأثیر قرار میگیرد.
بنابراین هنگام انتخاب تأمینکننده باید پرسید:
- آیا امکان تأمین تعداد موردنیاز وجود دارد؟
- آیا همه اقلام از یک سطح کیفی برخوردارند؟
- آیا فرآیند کنترل سفارش وجود دارد؟
- در صورت کمبود یک کالا چه اتفاقی میافتد؟
- آیا جایگزینی محصول با هماهنگی سازمان انجام میشود؟
این سؤالات در سفارشهای بزرگ اهمیت زیادی دارند.
۷. شرایط نگهداری و حمل محصولات
حتی محصول باکیفیت نیز در صورت نگهداری یا حمل نامناسب میتواند کیفیت مورد انتظار را نداشته باشد.
به همین دلیل، فرآیند تأمین باید از مرحله خرید تا تحویل نهایی مدیریت شود.
این موضوع بهخصوص برای محصولاتی که نسبت به دما، رطوبت، نور یا شرایط نگهداری حساس هستند اهمیت بیشتری دارد.
استانداردهای ایمنی غذایی نیز بر اهمیت کنترل فرآیندهای نگهداری، حمل و عرضه مواد غذایی تأکید دارند.
بنابراین در ارزیابی یک تأمینکننده، فقط از او نپرسید «چه محصولی دارید؟»
بپرسید:
«محصول چگونه به دست کارکنان ما میرسد؟»
۸. کیفیت بستهبندی سبد ارزاق
بستهبندی در ارزاق سازمانی فقط مسئله زیبایی نیست.
بستهبندی مناسب باید:
- از محصولات در زمان حمل محافظت کند.
- امکان جابهجایی را آسان کند.
- اقلام را منظم نگه دارد.
- ظاهر مناسبی برای تحویل به کارکنان داشته باشد.
- متناسب با تعداد و نوع محصولات باشد.
برای سفارشهای سازمانی، بستهبندی همچنین میتواند بخشی از تجربه کارکنان باشد.
یک سبد نامرتب و ضعیف بستهبندیشده حتی اگر محصولات خوبی داشته باشد، ممکن است ارزش کمتری در ذهن دریافتکننده ایجاد کند.
۹. دقت در آمادهسازی و تفکیک سفارش
در سفارشهای بزرگ، خطای انسانی اجتنابناپذیر نیست؛ اما فرآیند کنترل باید احتمال خطا را کاهش دهد.
فرض کنید شرکت برای ۳۰۰ نفر سبد ارزاق سفارش داده است.
اگر در ۲۰ بسته یک قلم محصول وجود نداشته باشد، سازمان باید زمان و انرژی زیادی برای اصلاح سفارش صرف کند.
به همین دلیل تأمینکننده حرفهای باید فرآیندی برای:
جمعآوری → کنترل → بستهبندی → شمارش → ارسال
داشته باشد.
هرچه این فرآیند دقیقتر باشد، احتمال خطا در تحویل کاهش پیدا میکند.
۱۰. تعهد به زمان تحویل
کیفیت ارزاق سازمانی بدون تحویل بهموقع کامل نیست.
این موضوع در مناسبتهایی مانند:
- نوروز
- ماه رمضان
- شب یلدا
- مناسبتهای سازمانی
- برنامههای رفاهی
- پایان سال
اهمیت بیشتری پیدا میکند.
اگر سبد ارزاق قرار است قبل از یک مناسبت مشخص به کارکنان تحویل داده شود، تأخیر در تحویل میتواند کل برنامه رفاهی سازمان را تحت تأثیر قرار دهد.
بنابراین زمانبندی تأمین باید از همان ابتدای قرارداد مشخص باشد.
چگونه کیفیت یک سبد ارزاق سازمانی را قبل از خرید بررسی کنیم؟
اگر قرار است از یک تأمینکننده جدید خرید کنید، بهتر است قبل از ثبت سفارش اصلی چند مرحله را انجام دهید.
نمونه سبد درخواست کنید
در صورت امکان، یک نمونه از سبد یا تعدادی از اقلام را بررسی کنید.
فهرست کامل اقلام را دریافت کنید
مشخص شود که دقیقاً چه محصولاتی با چه برند و مشخصاتی در سبد قرار دارند.
تاریخ مصرف را بررسی کنید
بهخصوص در سفارشهای بزرگ، وضعیت تاریخ مصرف محصولات را از قبل بررسی کنید.
شرایط جایگزینی کالا را بپرسید
اگر یک محصول در زمان تأمین موجود نباشد، آیا تأمینکننده محصول دیگری را بدون هماهنگی جایگزین میکند یا خیر؟
نحوه ارسال را مشخص کنید
باید بدانید سفارش چگونه، در چه بستهبندی و طی چه بازه زمانی تحویل خواهد شد.
سابقه اجرای سفارشهای سازمانی را بررسی کنید
تجربه تأمینکننده در سفارشهای بزرگ میتواند یکی از معیارهای مهم تصمیمگیری باشد.
چکلیست ارزیابی کیفیت ارزاق سازمانی
قبل از عقد قرارداد یا ثبت سفارش، این چکلیست میتواند به واحد خرید یا منابع انسانی کمک کند:
| معیار | وضعیت مطلوب |
|---|---|
| اصالت کالا | قابل بررسی |
| برند محصولات | معتبر و متناسب با بودجه |
| تاریخ مصرف | مناسب |
| سلامت بستهبندی | بدون آسیب |
| تنوع اقلام | متناسب با نیاز |
| قیمت | متناسب با ارزش واقعی |
| امکان شخصیسازی سبد | وجود داشته باشد |
| ظرفیت تأمین | متناسب با تعداد کارکنان |
| کنترل سفارش | دارای فرآیند مشخص |
| حمل و نگهداری | استاندارد و مناسب |
| زمان تحویل | مشخص و قابل تعهد |
| خدمات پس از فروش | پاسخگو |
این چکلیست کمک میکند انتخاب تأمینکننده از یک تصمیم سلیقهای به یک فرآیند قابل ارزیابی تبدیل شود.
آیا سبد ارزانتر، انتخاب اقتصادیتری است؟
لزوماً نه.
فرض کنید دو تأمینکننده برای یک سازمان سبد ارزاق ارائه کردهاند.
تأمینکننده اول: قیمت پایینتر، محصولات محدودتر و بستهبندی سادهتر
تأمینکننده دوم: قیمت کمی بالاتر، محصولات کاربردیتر، برندهای معتبرتر و بستهبندی بهتر
اگر هدف سازمان فقط کاهش هزینه اولیه باشد، گزینه اول جذابتر به نظر میرسد.
اما اگر هدف، ایجاد یک مزیت رفاهی واقعی برای کارکنان باشد، باید ارزش نهایی هر دو سبد بررسی شود.
به همین دلیل بهتر است قبل از تصمیمگیری، پیشنهادها را بر اساس یک جدول مقایسهای بررسی کنید.
چگونه با بودجه مشخص، کیفیت ارزاق سازمانی را افزایش دهیم؟
افزایش کیفیت الزاماً به معنی افزایش شدید بودجه نیست.
با طراحی درست سبد میتوان بودجه را به شکل بهینهتری تخصیص داد.
برای مثال، به جای افزایش تعداد اقلام، میتوان:
- اقلام کمکاربرد را حذف کرد.
- کیفیت برخی اقلام اصلی را افزایش داد.
- برندهای مختلف را با توجه به قیمت و کیفیت مقایسه کرد.
- وزن محصولات را متناسب با نیاز تنظیم کرد.
- سبدهای مختلف برای گروههای مختلف طراحی کرد.
- از مزیت خرید در تعداد بالا استفاده کرد.
یکی از مزیتهای تأمین سازمانی این است که سبد میتواند بر اساس بودجه و نیاز سازمان طراحی شود، نه اینکه شرکت مجبور باشد یک بسته ثابت را بدون امکان تغییر خریداری کند.
آیا میتوان برای کارکنان سبدهای مختلف ارزاق طراحی کرد؟
بله، در بسیاری از پروژهها میتوان چند سطح سبد تعریف کرد.
برای مثال:
سبد اقتصادی
برای سازمانهایی که تعداد کارکنان بالایی دارند و محدودیت بودجه دارند.
سبد استاندارد
ترکیبی متعادل از کالاهای اساسی و کاربردی.
سبد ویژه
با محصولات باکیفیتتر یا اقلام بیشتر برای مناسبتهای خاص.
این روش به سازمان اجازه میدهد منابع رفاهی خود را هدفمندتر مدیریت کند.
کیفیت ارزاق سازمانی را با چه شاخصهایی اندازهگیری کنیم؟
اگر سازمان بخواهد عملکرد تأمینکننده را به شکل حرفهای بررسی کند، میتواند چند شاخص قابل اندازهگیری تعریف کند.
برای مثال:
درصد سفارشهای تحویلشده بدون کسری
درصد محصولات تحویلشده بدون آسیب
درصد تحویلهای بهموقع
تعداد مغایرتهای سفارش
تعداد درخواستهای تعویض یا اصلاح
رضایت کارکنان از سبد
این شاخصها کمک میکنند کیفیت از یک مفهوم کلی به یک معیار قابل اندازهگیری تبدیل شود.
نقش رضایت کارکنان در ارزیابی کیفیت سبد ارزاق
در نهایت، مصرفکننده اصلی سبد ارزاق کارکنان هستند.
بنابراین بهتر است نظر آنها نیز در ارزیابی لحاظ شود.
میتوان پس از توزیع سبد، یک نظرسنجی کوتاه انجام داد و از کارکنان درباره موارد زیر پرسید:
- کیفیت محصولات
- تنوع اقلام
- کاربردی بودن سبد
- بستهبندی
- میزان رضایت از محصولات
- اقلام پیشنهادی برای سبدهای آینده
این اطلاعات میتواند برای طراحی سبدهای بعدی بسیار ارزشمند باشد.
چرا انتخاب تأمینکننده در کیفیت ارزاق سازمانی اهمیت دارد؟
کیفیت یک سبد فقط به محصولات داخل آن وابسته نیست.
تأمینکننده در واقع مسئول مدیریت یک زنجیره کامل است.
از تأمین کالا و کنترل محصولات گرفته تا آمادهسازی، بستهبندی، ارسال و پاسخگویی؛ همه این مراحل میتوانند بر تجربه نهایی سازمان و کارکنان اثر بگذارند.
به همین دلیل هنگام انتخاب تأمینکننده ارزاق سازمانی، بهتر است به جای پرسیدن صرفاً «قیمت هر سبد چقدر است؟»، مجموعهای از سؤالات را مطرح کنید:
- چه محصولاتی ارائه میشود؟
- برند محصولات چیست؟
- امکان تغییر اقلام وجود دارد؟
- سفارش در چه تعدادی قابل تأمین است؟
- فرآیند کنترل کیفیت چگونه است؟
- بستهبندی چگونه انجام میشود؟
- زمان تحویل چقدر است؟
- در صورت مغایرت سفارش چه راهکاری وجود دارد؟
پاسخ این سؤالات تصویر دقیقتری از کیفیت واقعی خدمات ارائه میدهد.
تأمین ارزاق سازمانی با ژوبا
برای یک سازمان، تهیه ارزاق کارکنان زمانی سادهتر میشود که انتخاب محصولات و مدیریت فرآیند تأمین توسط یک مجموعه تخصصی انجام شود.
ژوبا در حوزه راهکارهای تأمین سازمانی، امکان طراحی و تأمین سبدهای ارزاق را متناسب با نیاز، تعداد کارکنان، مناسبت و بودجه سازمان فراهم میکند.
در یک پروژه تأمین ارزاق سازمانی، موضوع فقط تهیه کالا نیست؛ بلکه انتخاب اقلام مناسب، مدیریت سفارش، آمادهسازی، بستهبندی و تحویل نیز اهمیت دارد.
هدف این است که سازمان بتواند به جای درگیر شدن با تأمین تکتک کالاها و هماهنگی با چندین مجموعه، فرآیند تأمین سبد ارزاق کارکنان را یکپارچهتر مدیریت کند.
اگر برای شرکت خود به دنبال تأمین ارزاق سازمانی هستید، میتوانید نیاز، تعداد کارکنان و بودجه موردنظر را با ژوبا مطرح کنید تا متناسب با آن، پیشنهاد مناسب دریافت کنید.
سوالات متداول درباره کیفیت ارزاق سازمانی
مهمترین معیار کیفیت ارزاق سازمانی چیست؟
کیفیت محصول، اصالت کالا، تاریخ مصرف، برند، شرایط نگهداری، بستهبندی، دقت سفارش و زمان تحویل از مهمترین معیارهای ارزیابی کیفیت هستند.
آیا قیمت پایینتر به معنی ارزاق سازمانی بهتر است؟
خیر. قیمت باید در کنار کیفیت محصولات، تعداد و ارزش اقلام، بستهبندی، خدمات تأمین و زمان تحویل بررسی شود.
چگونه کیفیت سبد ارزاق را قبل از سفارش بررسی کنیم؟
بررسی نمونه محصولات، دریافت فهرست کامل اقلام، بررسی برند و تاریخ مصرف، پرسش درباره شرایط جایگزینی و بررسی سابقه تأمینکننده از روشهای مناسب هستند.
آیا امکان تغییر اقلام سبد ارزاق سازمانی وجود دارد؟
بسته به تأمینکننده، نوع قرارداد و مدل خدمات، امکان طراحی یا تغییر اقلام سبد بر اساس نیاز و بودجه سازمان وجود دارد.
برای سفارش ارزاق سازمانی در تعداد بالا به چه نکاتی توجه کنیم؟
ظرفیت تأمین، ثبات کیفیت، موجودی محصولات، فرآیند کنترل سفارش، بستهبندی، زمان تحویل و نحوه رسیدگی به مغایرتها اهمیت ویژهای دارند.
چگونه کیفیت ارزاق سازمانی را از نظر اقتصادی ارزیابی کنیم؟
به جای مقایسه صرف قیمت، باید قیمت را در کنار تعداد اقلام، کیفیت، برند، وزن محصولات، بستهبندی و خدمات ارائهشده بررسی کرد تا ارزش واقعی سبد مشخص شود.
آیا میتوان رضایت کارکنان را برای سنجش کیفیت سبد ارزاق اندازهگیری کرد؟
بله. نظرسنجی پس از توزیع سبد میتواند اطلاعات مفیدی درباره کیفیت محصولات، تنوع، کاربردی بودن و رضایت کارکنان ارائه دهد.
جمعبندی
کیفیت در ارزاق سازمانی فقط به کیفیت مواد غذایی داخل سبد محدود نمیشود.
یک سبد ارزاق باکیفیت باید از محصولات مناسب و معتبر تشکیل شده باشد، تاریخ مصرف قابل قبول داشته باشد، به شکل صحیح نگهداری و بستهبندی شود و در زمان مقرر و بدون مغایرت به دست کارکنان برسد.
از طرف دیگر، یک سبد خوب باید با بودجه و نیاز واقعی سازمان نیز تناسب داشته باشد.
به همین دلیل بهترین روش برای انتخاب ارزاق سازمانی، مقایسه تأمینکنندگان فقط بر اساس قیمت نیست؛ بلکه باید مجموعهای از معیارهای کیفیت، ارزش اقتصادی، تنوع، توان تأمین، بستهبندی، تحویل و خدمات را در نظر گرفت.
در نهایت، یک تأمینکننده حرفهای باید بتواند از مرحله انتخاب و تأمین کالا تا آمادهسازی و تحویل، کیفیت پروژه را مدیریت کند.
برای سازمانی که هدف آن ارائه یک مزیت رفاهی واقعی به کارکنان است، کیفیت ارزاق سازمانی باید از یک ادعای تبلیغاتی به یک فرآیند قابل بررسی و اندازهگیری تبدیل شود.